
Face à Spotify, YouTube et aux assistants IA, les grands groupes radiophoniques britanniques ont choisi de développer leurs propres écosystèmes numériques. Une stratégie rationnelle à l'échelle de chaque entreprise, mais qui soulève une question fondamentale pour toute l'industrie : à force de se protéger les uns des autres, les radiodiffuseurs ne risquent-ils pas de s'affaiblir collectivement face à ceux qui contrôleront demain l'accès à leurs contenus ?
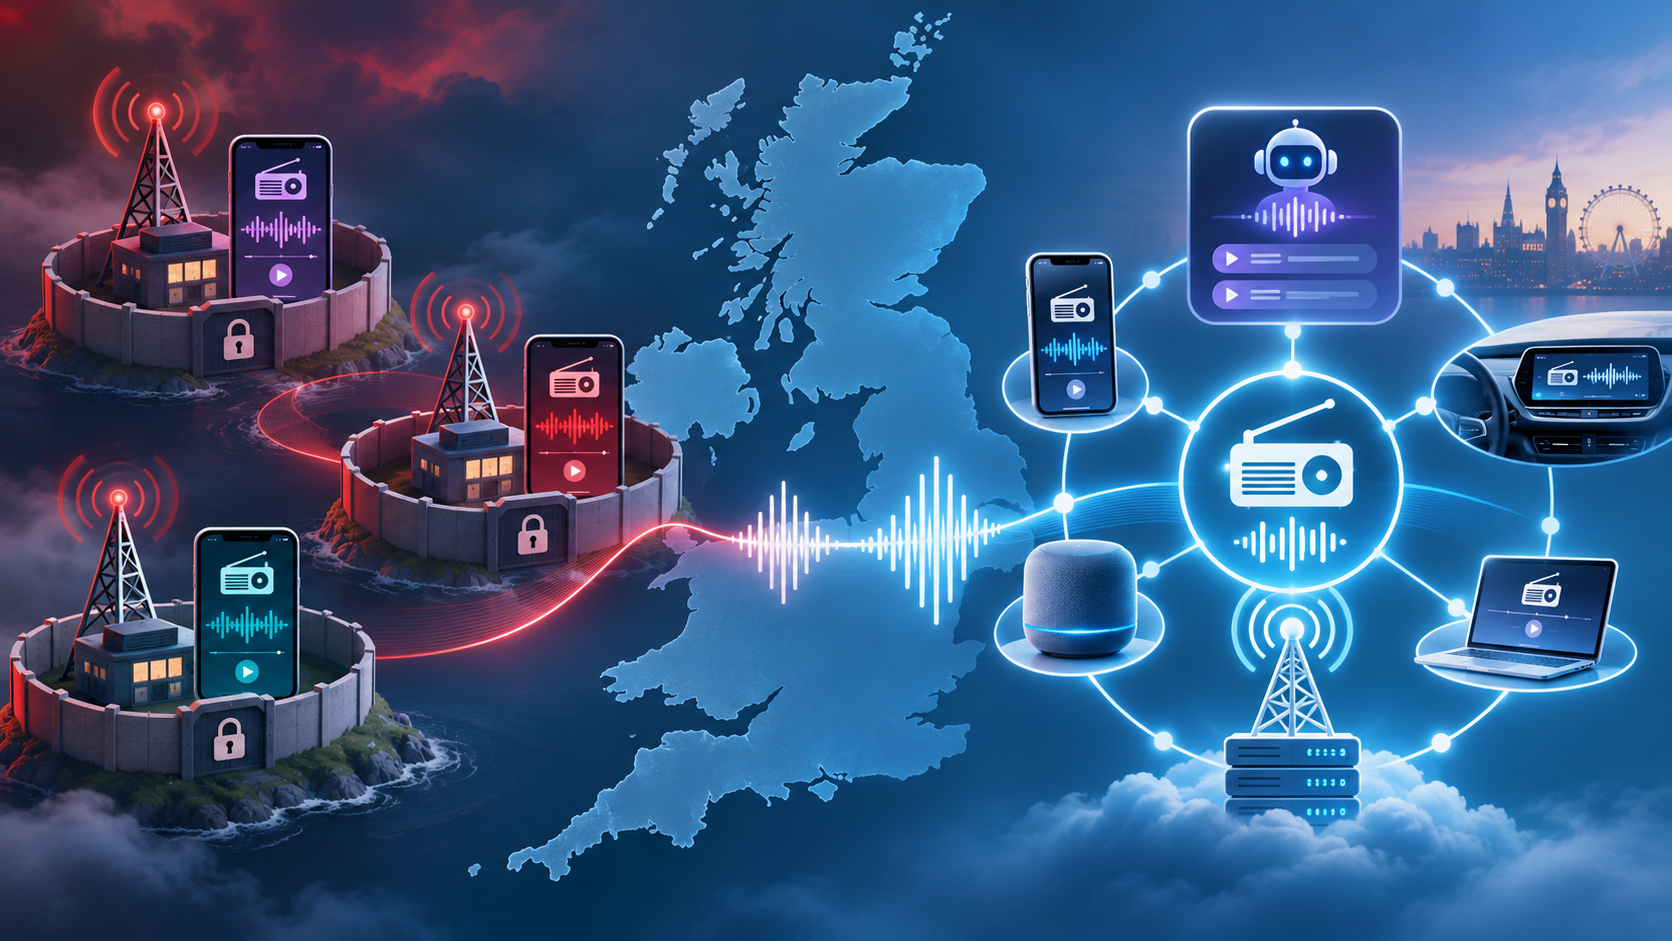
Au Royaume-Uni, chaque grand groupe construit sa propre maison
Une récente publication de Michael Bartelet sur LinkedIn attirait mon attention sur une évolution intéressante du paysage radiophonique britannique.
Au Royaume-Uni, trois des acteurs les plus puissants du secteur ont progressivement fait le choix de privilégier leurs propres environnements numériques.
La BBC développe BBC Sounds, sa plateforme dédiée à l'écoute de ses radios, podcasts et programmes à la demande. Avec une ambition qui dépasse largement la simple diffusion de flux : proposer une expérience audio intégrée, fidéliser ses publics et mieux comprendre leurs comportements.
Global, premier groupe de radio commerciale britannique, a fait de Global Player le point de convergence de ses marques : Heart, Capital, Smooth, Classic FM, LBC, Radio X et bien d'autres. Une plateforme qui associe radio en direct, podcasts, playlists, contenus vidéo, recommandations personnalisées et fonctionnalités de réécoute.
Bauer Media a lancé Rayo en juin 2024. Cette plateforme regroupe plus de 50 stations, parmi lesquelles Absolute Radio, KISS, Magic ou Greatest Hits Radio, ainsi que des playlists et des contenus à la demande. Elle a notamment remplacé l'ancien portail Planet Radio, dans une démarche de consolidation de l'expérience utilisateur à l'intérieur de l'univers Bauer.
Trois groupes. Trois stratégies de marques. Trois environnements numériques distincts.
À première vue, rien d'étonnant. Chacun cherche à renforcer son écosystème, à fidéliser ses auditeurs, à mieux maîtriser ses données et à éviter que la valeur de sa distribution ne soit captée par des plateformes tierces.
La BBC est même allée plus loin. Dès 2023, elle a supprimé la possibilité d'écouter directement ses stations dans Radioplayer UK, renvoyant les auditeurs vers BBC Sounds. Un choix particulièrement symbolique lorsqu'on se souvient que la BBC avait elle-même participé à la création de Radioplayer.
Cette politique ne signifie pas que toutes les radios britanniques auraient disparu des agrégateurs ou seraient désormais exclusivement accessibles dans leurs applications propriétaires. Les modalités de référencement, de renvoi et de lecture varient selon les acteurs et les supports. La FM, le DAB et d'autres modes d'accès demeurent par ailleurs essentiels.
Mais la direction stratégique est claire : les grands groupes veulent que leurs contenus contribuent d'abord à développer la valeur de leurs propres environnements numériques.
Le raisonnement est compréhensible. Il est même difficile, voire impossible, de le contester à l'échelle d'un groupe.
C'est à l'échelle de l'industrie qu'il devient beaucoup plus discutable.
Une stratégie individuellement rationnelle peut-elle devenir collectivement contre-productive ?
Pour comprendre ce qui se joue, il faut revenir à une distinction essentielle : les intérêts d'un groupe radiophonique ne se confondent pas nécessairement avec ceux de l'industrie radiophonique dans son ensemble.
Pour Global, une écoute réalisée sur Global Player est potentiellement plus intéressante qu'une écoute équivalente réalisée sur un agrégateur tiers.
Le groupe peut mieux connaître son utilisateur, personnaliser son expérience, lui recommander d'autres marques de son portefeuille, valoriser ses inventaires publicitaires et développer une relation durable avec lui.
La même logique s'applique à Bauer.
Pour la BBC, les motivations sont différentes, puisqu'il s'agit d'un média de service public. Mais la volonté de consolider une relation directe avec les publics, de mieux valoriser une offre financée principalement par la redevance et de renforcer l'identification des contenus à la marque BBC obéit à une logique comparable.
Dans les trois cas, la stratégie repose sur un principe devenu central dans les médias : ne plus seulement produire et distribuer des contenus, mais maîtriser la relation avec ceux qui les consomment.
C'est une ambition que je partage.
Les radiodiffuseurs ont trop longtemps considéré leur distribution numérique comme une simple extension technique de leur diffusion hertzienne. Il suffisait qu'un flux soit accessible quelque part pour considérer le travail accompli.
Nous savons aujourd'hui que la distribution est une fonction stratégique à part entière. Elle détermine non seulement l'accès aux contenus, mais aussi leur visibilité, leur valorisation économique, la connaissance des publics et la capacité à construire une relation durable avec eux.
Pour autant, faut-il en conclure que chaque groupe doit tout maîtriser seul, jusqu'à réserver l'essentiel de sa distribution numérique à son propre univers ?
Je ne le crois pas.
Car si chaque groupe optimise son propre écosystème au détriment des autres points d'accès, il risque de rendre l'ensemble de l'offre radiophonique moins simple à découvrir et à consommer.
Et c'est ici que surgit un paradoxe stratégique.
À vouloir protéger leur part du marché radiophonique, les groupes pourraient contribuer à réduire la place de la radio dans le marché global de l'audio.
Le problème n'est pas que les radios se concurrencent. C'est qu'elles rendent parfois cette concurrence moins accessible.
Imaginons un auditeur britannique qui écoute BBC Radio 4 pour l'information, LBC pour les débats, Capital pour la musique et Absolute Radio pour certains programmes.
Dans l'univers historique de la radio, cette diversité d'usages ne pose pratiquement aucun problème. Le récepteur est universel. Les stations sont concurrentes, mais accessibles à partir du même appareil et selon une logique commune.
L'auditeur choisit sa radio, pas son fournisseur d'interface.
Dans un environnement numérique fragmenté, les choses deviennent plus compliquées.
Il peut être amené à naviguer entre BBC Sounds, Global Player et Rayo. À découvrir plusieurs interfaces, à s'identifier éventuellement auprès de différents services, à reconstituer ses favoris et à adapter ses habitudes.
Ce n'est pas insurmontable. Les auditeurs attachés à une marque accepteront volontiers ces contraintes. Et les applications propriétaires peuvent proposer des services bien plus riches qu'un agrégateur généraliste.
Mais la question n'est pas de savoir si cette expérience est acceptable pour un auditeur déjà fidélisé.
Elle est de savoir si elle est suffisamment simple pour recruter et conserver les auditeurs les moins engagés.
Or, ce sont précisément ces utilisateurs qui disposent aujourd'hui d'alternatives toujours plus nombreuses.
Spotify, YouTube, Apple Music et les autres grandes plateformes ont construit une partie de leur attractivité sur la simplicité de découverte et la profondeur de leurs catalogues. Elles proposent, au sein d'un même environnement, une multitude de contenus et de recommandations.
Certes, ces plateformes ne sont pas ouvertes sans limites. Elles imposent elles aussi leurs identifiants, leurs règles, leurs algorithmes et leurs modèles économiques.
Mais elles réduisent une friction essentielle : l'utilisateur n'a pas besoin de choisir un groupe média avant de choisir ce qu'il souhaite écouter.
Cette différence pourrait devenir déterminante.
L'utilisateur ne raisonne pas nécessairement en groupes radiophoniques. Il raisonne en envies, en besoins, en moments de vie et en contenus.
Et plus le choix audio augmente, plus l'accessibilité et la simplicité de navigation deviennent des facteurs de compétitivité.
La radio ne peut pas se permettre de transformer sa diversité éditoriale en complexité d'accès.
Le paradoxe des chiffres britanniques : une radio puissante, mais une monétisation sous pression
La publication LinkedIn de Michael Bartelet, à l'origine de cette réflexion, évoquait également deux chiffres.
Au deuxième trimestre 2026, les recettes publicitaires de la radio britannique ont reculé de 4,4 %, alors que le marché publicitaire britannique progressait de 11 %.
Ces chiffres sont confirmés par le rapport AA/WARC publié le 28 octobre 2026.
Précisons immédiatement que la baisse de 4,4 % concerne les recettes publicitaires de la radio et non son audience. La distinction est importante, car la dynamique d'écoute est sensiblement différente.
Selon les résultats RAJAR publiés le 29 octobre, la radio britannique rassemble au troisième trimestre 2026 environ 51,2 millions d'auditeurs hebdomadaires, soit près de 87 % de la population adulte. Une audience record en volume, même si la progression annuelle s'explique en partie par l'évolution de la population de référence et que le taux de couverture progresse beaucoup plus modestement.
Autrement dit, la radio britannique n'est pas en train de s'effondrer.
Elle continue de toucher une immense majorité de la population.
En revanche, la croissance de sa valeur publicitaire ne suit pas celle du marché.
Au deuxième trimestre, la publicité radio numérique progressait d'ailleurs de 3,2 %, alors que les recettes publicitaires radio globales reculaient.
Ces évolutions ne prouvent absolument pas que la fragmentation des applications serait responsable du recul des investissements publicitaires. Établir une telle causalité serait intellectuellement hasardeux.
Mais elles interrogent la capacité de la radio à transformer sa puissance d'audience en puissance économique, dans un marché publicitaire toujours plus dominé par la donnée, l'adressabilité, la mesure de performance et les grandes plateformes numériques.
La radio peut continuer à toucher des millions de personnes tout en perdant progressivement du poids dans les arbitrages publicitaires.
Et elle peut parfaitement augmenter son audience numérique sans que cette croissance se traduise mécaniquement par une création de valeur équivalente.
C'est pourquoi la question de la distribution ne devrait jamais être réduite à un arbitrage entre applications propriétaires et agrégateurs.
Elle doit être appréciée à travers ses véritables effets : audience incrémentale, fidélisation, connaissance utilisateur, données exploitables, valeur publicitaire et capacité à maintenir une relation directe avec les publics.
La question ne se limite pas au lieu où s'effectue l'écoute.
Elle porte également sur l'identification des acteurs qui génèrent de la valeur à partir de cette écoute, qui la capte et qui en conserve la maîtrise.
Et si l'IA rendait ce débat déjà dépassé ?
Jusqu'ici, notre réflexion reste largement influencée par le modèle numérique que nous connaissons.
Nous imaginons un utilisateur qui ouvre une application, navigue dans un catalogue, choisit une station ou lance un podcast.
Le débat porte alors sur le bon endroit où accueillir cet utilisateur : l'application de sa radio, celle de son groupe, un agrégateur sectoriel ou une plateforme généraliste.
Mais l'intelligence artificielle pourrait modifier beaucoup plus radicalement les règles du jeu.
Nous entrons potentiellement dans un environnement où l'utilisateur n'aura plus nécessairement besoin de choisir une destination avant de consommer un contenu.
Il pourra simplement exprimer une intention.
« Donne-moi les principales informations de ce matin. »
« Trouve-moi une émission qui analyse les conséquences économiques des décisions européennes sur l'automobile. »
« J'aimerais écouter une radio qui diffuse de la musique des années 80, mais avec peu de publicité. »
« Propose-moi un podcast de vingt minutes sur l'histoire de la Belgique. »
Demain, un assistant IA suffisamment intégré aux environnements audio pourrait interpréter ces demandes, identifier les offres pertinentes, recommander des programmes et, selon les accords disponibles, lancer directement leur lecture. Mes yeux se tournent tout naturellement vers la Radio Intelligente Augmentée de Majelan X que Jérôme Doncieux avait brillamment présentée au Paris Radio Show en janvier 2026.
Cette perspective ne signifie pas la disparition des applications, ni celle de l'écoute linéaire. Il s'agit plutôt de l'apparition d'une nouvelle interface d'accès susceptible de prendre une importance croissante à côté des interfaces existantes.
Mais cette évolution changerait profondément la nature de la compétition.
Aujourd'hui, un radiodiffuseur cherche à convaincre un utilisateur d'ouvrir son application.
Demain, il devra peut-être d'abord convaincre un système d'IA que son contenu mérite d'être proposé à cet utilisateur.
La bataille de la distribution pourrait ainsi devenir une bataille de la recommandation.
Et dans cette bataille, la taille de l'application propriétaire pourrait compter moins que la capacité des contenus à être compris, identifiés, retrouvés et correctement attribués par les machines.
Le risque majeur : devenir invisible dans les interfaces des autres
Il existe un mot que l'industrie des médias devrait probablement placer au cœur de ses réflexions stratégiques : la découvrabilité.
Pendant des décennies, la radio a bénéficié d'une découvrabilité presque naturelle.
Un bouton, une fréquence, un autoradio, un poste dans la cuisine. Les marques étaient visibles et immédiatement accessibles.
Avec le numérique, cette visibilité s'est progressivement déplacée vers des interfaces contrôlées par des tiers.
Les fabricants de smartphones, les systèmes d'exploitation, les constructeurs automobiles, les enceintes connectées et les plateformes audio ont commencé à déterminer la manière dont les utilisateurs retrouvent leurs radios.
L'IA pourrait accentuer cette évolution en ajoutant une nouvelle couche de sélection.
Un contenu audio ne sera plus seulement découvert parce qu'il figure en bonne place dans une application. Il pourra être sélectionné parce qu'un système l'a identifié comme la meilleure réponse à une intention formulée par l'utilisateur.
Cela pose des questions techniques et éditoriales considérables.
Comment une IA identifie-t-elle précisément une émission ou une séquence de radio ?
Comment comprend-elle qu'un contenu produit il y a deux ans est devenu obsolète sur certains points, alors qu'un autre demeure pertinent ?
Comment distingue-t-elle un entretien original d'une reprise, une information vérifiée d'une opinion, ou une station locale d'une marque nationale ?
Comment attribue-t-elle correctement les contenus à leurs producteurs ?
Et dans quelles conditions peut-elle les recommander, les diffuser ou en utiliser des extraits pour générer ses propres réponses ?
Ces questions pourraient rapidement devenir aussi importantes que le référencement sur les moteurs de recherche traditionnels.
Le SEO, puis le GEO — Generative Engine Optimization — concernent désormais directement l'audio.
J'ai détaillé cette mutation dans un précédent article consacré au passage du SEO au GEO pour les podcasts. Le défi dépasse désormais le simple référencement : les contenus doivent pouvoir être identifiés, compris, cités et recommandés par les systèmes d'IA, sans perdre leur attribution éditoriale.
La découvrabilité suppose donc un véritable travail de structuration des contenus : métadonnées fiables, identification des intervenants, description des thématiques, transcription des séquences pertinentes, indexation temporelle, gestion des droits et interopérabilité technique.
L'industrie devra probablement passer d'une logique centrée sur l'identification des stations à une logique beaucoup plus fine, capable de décrire et de valoriser la totalité de ses objets éditoriaux.
Cela représente un investissement considérable.
Et je vois mal pourquoi chaque radiodiffuseur devrait reconstruire seul l'intégralité des infrastructures nécessaires.
Après les plateformes, les assistants IA : un nouveau risque de désintermédiation
La question de la découvrabilité n'est qu'une partie du problème.
L'autre concerne la relation entre les producteurs de contenus et les publics.
Historiquement, la radio réunissait trois fonctions au sein d'un même média : elle produisait les contenus, les organisait dans une programmation et les distribuait directement aux auditeurs.
Ces trois fonctions ont progressivement commencé à se dissocier.
Les plateformes numériques ont d'abord capté une partie de la distribution.
Les systèmes de recommandation ont ensuite commencé à influencer la découverte des contenus.
Les assistants IA pourraient franchir une étape supplémentaire en prenant en charge une partie de la sélection, de la contextualisation, voire de la restitution de l'information.
C'est une rupture potentiellement beaucoup plus profonde qu'un simple changement de terminal d'écoute.
Car la valeur de la radio ne réside pas uniquement dans sa capacité à produire de l'audio.
Elle réside aussi dans sa capacité à sélectionner, hiérarchiser, contextualiser et organiser des contenus pour un public.
Autrement dit, la programmation elle-même constitue une partie fondamentale de la proposition de valeur radiophonique.
Or, si cette fonction de prescription se déplace vers des assistants tiers, les radiodiffuseurs risquent de conserver les coûts et les responsabilités de production sans bénéficier pleinement de la relation avec les utilisateurs.
Il faut néanmoins distinguer plusieurs usages.
Un assistant qui recommande un podcast en citant clairement son éditeur et en dirigeant l'utilisateur vers le service approprié peut constituer un excellent canal de recrutement.
Un assistant qui diffuse le programme dans sa propre interface peut également créer de la valeur, pour autant que les conditions d'exploitation, de mesure et de rémunération soient correctement définies.
En revanche, un assistant qui utilise la substance d'une émission pour produire une réponse autonome, sans restitution appropriée de la source ni relation avec l'éditeur, soulève une tout autre problématique.
La souveraineté éditoriale et économique se joue dans ces distinctions.
Être accessible partout ne signifie pas autoriser n'importe quelle exploitation.
Et rendre ses contenus découvrables ne devrait jamais signifier renoncer à en maîtriser les conditions d'utilisation.
Faut-il alors créer une plateforme commune pour toutes les radios ?
C'est ici que le cas britannique devient particulièrement instructif.
Face à la multiplication de BBC Sounds, Global Player et Rayo, on pourrait être tenté d'imaginer la solution inverse : une grande plateforme unique, réunissant toutes les radios et tous leurs contenus.
Une sorte de Spotify de la radio, financé et gouverné par les radiodiffuseurs eux-mêmes.
L'idée présente des avantages évidents.
Un point d'accès unique simplifierait le parcours des auditeurs, favoriserait la découverte de nouvelles marques, créerait une masse critique et renforcerait le pouvoir de négociation du secteur vis-à-vis des acteurs technologiques.
Elle pourrait également permettre des économies d'échelle importantes sur le développement, la distribution et la collecte de certaines données.
Mais je ne suis pas convaincu qu'une application commune constitue, à elle seule, la bonne réponse.
D'abord, parce qu'elle risquerait de reproduire une partie du problème qu'elle prétend résoudre : substituer à plusieurs dépendances individuelles une dépendance collective envers une nouvelle interface.
Ensuite, parce qu'elle pourrait devenir un terrain de conflits permanents entre radiodiffuseurs sur la visibilité des marques, les règles de recommandation, les données, la monétisation et les conditions de gouvernance.
Enfin, parce qu'une application, aussi performante soit-elle, reste une destination numérique.
Or, le principal enjeu de demain pourrait précisément consister à assurer l'accessibilité de la radio dans des environnements où les utilisateurs n'auront plus nécessairement besoin d'ouvrir une application.
Je crois donc que la bonne réponse se situe ailleurs.
L'avenir n'est pas forcément dans une maison commune pour toutes les radios, mais dans des fondations communes sur lesquelles chaque radio pourra continuer à construire sa propre maison.
Radioplayer : le paradoxe britannique qui pourrait montrer la voie
Il existe une ironie dans cette histoire.
BBC, Global et Bauer, qui ont investi dans leurs propres écosystèmes numériques, sont également parties prenantes de Radioplayer, cette initiative collective née au Royaume-Uni pour faciliter l'accès aux radios sur internet.
Radioplayer avait précisément vocation à réunir les stations au sein d'un environnement simple et commun.
Au fil du temps, ses fondateurs ont cependant privilégié leurs plateformes propriétaires comme destinations d'écoute.
On pourrait y voir l'échec d'une démarche sectorielle, mais ce serait passer à côté de l'essentiel.
Car Radioplayer s'est progressivement développé comme un acteur technologique de la radio connectée, particulièrement dans l'automobile, avec des solutions de radio hybride, de métadonnées, de distribution et de mesure.
Et deux initiatives récentes montrent combien cette évolution est intéressante.
En mars 2026, Bauer Media a déployé Rayo sur Android Automotive en utilisant une solution en marque blanche développée par Radioplayer.
Le groupe a donc choisi de conserver son environnement propriétaire tout en s'appuyant sur une technologie mutualisée pour accéder à de nouveaux usages.
En septembre 2026, Radioplayer a également annoncé une nouvelle solution de mesure de l'écoute dans les voitures connectées, permettant de mieux observer la consommation des radios à travers les différents modes de réception FM, DAB et IP, dans le périmètre des véhicules équipés. A noter qu’une solution similaire était déjà proposée par DTS AutoStage de XPERI depuis plusieurs années.
Ces développements illustrent un changement de perspective majeur.
La valeur d'une initiative collective ne réside plus nécessairement dans le fait de rassembler tous les auditeurs au sein d'une même application.
Elle peut résider dans sa capacité à fournir aux radiodiffuseurs des infrastructures, des technologies et des services qu'ils auraient beaucoup plus de difficultés à développer individuellement.
Le cas Bauer-Radioplayer démontre qu'il est possible d'être concurrent sur l'expérience utilisateur tout en coopérant sur les infrastructures de distribution.
C'est précisément cette logique qu'il faudrait, selon moi, prolonger dans les futurs environnements IA.
Ce que l'industrie pourrait construire collectivement
Plutôt que de chercher à créer une application de plus, j'imaginerais une véritable infrastructure fédérée de distribution et de découvrabilité.
Une infrastructure portée par les radiodiffuseurs, gouvernée collectivement, technologiquement interopérable et capable de dialoguer avec les grandes plateformes, les fabricants d'appareils et les futurs agents IA.
Elle pourrait s'articuler autour de plusieurs fonctions.
D'abord, un catalogue commun et structuré de l'offre radiophonique. Il ne s'agirait plus seulement de référencer des noms de stations et des URL de flux, mais de disposer d'informations fiables et normalisées sur les émissions, les contenus disponibles à la demande, les thématiques, les intervenants, les droits et les modalités d'accès.
Cette ambition repose sur une transformation profonde de nos métiers : les médias ne sont plus seulement producteurs de contenus, mais également producteurs de données. Sans métadonnées éditoriales fiables et structurées, aucune fédération technologique ne pourra garantir efficacement la découvrabilité de l'ensemble de l'offre audio.
Ensuite, des interfaces techniques communes. Des API permettant aux environnements autorisés de rechercher, identifier et proposer les contenus, sans que chaque radiodiffuseur soit obligé de développer une intégration spécifique pour chaque constructeur automobile, assistant ou plateforme.
Troisièmement, des règles de découvrabilité et d'attribution. Les programmes devraient pouvoir être recommandés en préservant leur origine éditoriale, leur identité de marque et les informations nécessaires à leur valorisation.
Quatrièmement, un cadre de distribution et de mesure partagé. Les acteurs sectoriels pourraient négocier collectivement certains standards de restitution des données, de transparence et de qualité de service, tout en conservant des accords commerciaux propres et en respectant les règles de concurrence.
Enfin, un socle commun d'innovation. Recherche sémantique dans les catalogues audio, interfaces conversationnelles, outils de recommandation et services de personnalisation pourraient être développés sur des composants partagés, puis adaptés aux stratégies de chaque éditeur.
Il ne serait pas nécessaire de repartir de zéro.
Radioplayer dispose déjà de capacités technologiques et d'une présence internationale. RadioDNS propose de son côté des standards ouverts pour relier la diffusion hertzienne aux environnements IP et décrire les services et programmes.
L'ambition serait de prolonger ces acquis vers une architecture véritablement adaptée aux usages conversationnels et à la recherche sémantique.
Une telle fédération ne devrait évidemment pas effacer les prérogatives des éditeurs.
Chaque radiodiffuseur doit rester maître de son catalogue, de ses droits, de ses conditions de reprise, de sa stratégie de monétisation et de sa relation avec ses utilisateurs.
La mutualisation des métadonnées et des mécanismes de découverte ne saurait constituer une autorisation générale de diffuser, transformer, entraîner des modèles ou exploiter commercialement les contenus.
La différence est essentielle.
Il faut mutualiser la capacité à être découvert, pas abandonner collectivement la maîtrise de ce qui est découvert.
La souveraineté n'est pas l'autarcie
C'est probablement sur ce point que le débat mérite d'être approfondi.
Depuis plusieurs années, nous prenons progressivement conscience des risques liés à la dépendance de nos médias envers les plateformes numériques.
Nous cherchons à renforcer nos environnements propriétaires, à consolider notre relation directe avec nos publics et à récupérer davantage de données de consommation.
C'est une évolution nécessaire.
J'ai moi-même toujours considéré qu'un groupe audiovisuel ne pouvait pas se contenter de distribuer ses contenus partout sans se préoccuper des conditions dans lesquelles ils sont repris, consommés et monétisés.
La distribution ne doit pas être une fonction abandonnée aux intermédiaires technologiques. Mais cette conviction ne conduit pas nécessairement à privilégier des environnements fermés.
Car il existe une différence fondamentale entre la souveraineté et l'autarcie.
J'ai récemment consacré une analyse à cette tension entre innovation, dépendance technologique et souveraineté de la radio. L'articulation entre FM, DAB+ et IP montre qu'aucun canal de diffusion ne répond seul à l'ensemble des enjeux. La véritable souveraineté consiste davantage à préserver des alternatives et une capacité de choix qu'à privilégier une technologie ou une interface exclusive.
La souveraineté consiste à pouvoir décider de ses conditions de distribution, à maîtriser ses droits, à préserver sa marque et à disposer des moyens de négocier avec ses partenaires.
L'autarcie consiste à vouloir tout faire seul.
Or, dans un environnement technologique dominé par des acteurs dont la puissance financière, industrielle et internationale dépasse très largement celle des groupes radiophoniques, l'autarcie pourrait devenir une forme de faiblesse.
Même les radiodiffuseurs les plus puissants seraient confrontés à des difficultés considérables s'ils devaient négocier seuls avec chaque système d'exploitation, chaque constructeur automobile et chaque assistant IA.
À l'inverse, une industrie capable de définir collectivement ses standards techniques, ses conditions minimales d'accès et ses exigences d'attribution pourrait disposer d'un rapport de force plus favorable.
L'Union européenne et le Royaume-Uni commencent d'ailleurs à se saisir de ces questions.
Le Media Act britannique de 2024 prévoit un cadre destiné à protéger la disponibilité des services de radio diffusés sur internet via certains assistants vocaux. En mars 2026, l'Ofcom a recommandé la désignation d'Alexa, Google Assistant et Siri dans ce dispositif. Une consultation sur le code de bonnes pratiques était encore en cours à l'automne 2026.
En Europe, plusieurs organisations de radiodiffuseurs, parmi lesquelles l'UER et l'AER, ont appelé en mars 2026 à un examen du rôle des assistants virtuels comme contrôleurs potentiels de l'accès aux contenus dans le cadre du DMA.
Ces initiatives montrent que le problème dépasse largement les stratégies de distribution de quelques groupes.
Il concerne désormais les conditions structurelles d'accès des médias à leurs publics.
Et il serait paradoxal que l'industrie réclame collectivement aux grandes plateformes davantage d'ouverture et d'interopérabilité tout en organisant elle-même une fragmentation toujours plus poussée de ses offres.
Défendre une industrie, sans affaiblir la concurrence entre ses marques
La fédération ne doit cependant pas devenir un prétexte à l'uniformisation.
Les radios doivent continuer à se battre pour leurs audiences.
C'est même cette concurrence qui entretient leur créativité, leur capacité d'innovation et leur diversité éditoriale.
BBC Radio 4, LBC, Capital et Absolute Radio n'ont pas vocation à proposer les mêmes contenus, les mêmes expériences ni les mêmes relations avec leurs publics.
Leur force réside précisément dans leurs différences.
Cette différenciation reste essentielle. Je défendais déjà, dans une tribune consacrée aux quatre piliers de l'avenir de la radio, la nécessité d'investir dans la proximité, l'audace éditoriale, la simplicité d'accès et l'interactivité. Une fédération technologique n'a de sens que si elle permet à ces singularités de mieux s'exprimer.
Une industrie fédérée ne devrait donc ni mutualiser ses lignes éditoriales ni homogénéiser ses marques.
Elle devrait au contraire leur donner les moyens technologiques de mieux exprimer leurs singularités.
Les radiodiffuseurs doivent pouvoir être concurrents sur leurs contenus tout en étant partenaires sur les conditions d'accès à ces contenus.
Comment mesurer si la fédération crée réellement davantage de valeur ?
Faire de la fédération une évidence stratégique serait tentant, mais ce serait une erreur.
Les plateformes propriétaires produisent de réels bénéfices. Elles peuvent accroître la fidélisation, améliorer la connaissance des auditeurs, faciliter les recommandations croisées et créer de nouvelles opportunités commerciales.
Une distribution plus ouverte peut, à l'inverse, augmenter les coûts, complexifier les droits et déplacer vers des tiers une partie de la valeur économique.
Il ne faut donc pas opposer des principes abstraits, mais mesurer les performances des différents modèles.
Un groupe doit notamment chercher à savoir si une écoute obtenue par un agrégateur, un assistant vocal ou une plateforme commune constitue véritablement une audience supplémentaire, ou si elle se substitue simplement à une écoute qui aurait eu lieu dans son application.
Il doit également mesurer ce que chaque canal apporte à la marque : visibilité, recrutement, durée d'écoute, fidélisation, données exploitables et contribution économique.
À l'échelle sectorielle, l'enjeu est différent.
Il faut comprendre si la présence collective sur certains terminaux, moteurs de recherche ou interfaces IA augmente effectivement la consommation globale de radio, améliore la découverte des stations et renforce le poids de l'industrie face aux autres formes d'audio.
La bonne stratégie pourrait donc varier selon les usages.
Pour une application de marque, la relation propriétaire conservera toute sa pertinence.
Dans l'automobile, la simplicité d'accès et la continuité FM-DAB-IP peuvent justifier une infrastructure commune.
Sur un assistant vocal, la capacité à identifier et à lancer correctement une station pourrait primer sur l'existence d'une application dédiée.
Dans un moteur de recherche conversationnel, la qualité des métadonnées et les mécanismes d'attribution pourraient devenir déterminants.
Le bon modèle de distribution ne sera probablement pas unique. Il devra être conçu en fonction de la valeur créée pour l'utilisateur et pour l'éditeur.
C'est précisément ce qui plaide pour des infrastructures interopérables plutôt que pour une opposition dogmatique entre plateformes ouvertes et fermées.
Le véritable danger : se battre entre radios pendant que d'autres prennent le contrôle de l'accès à l'audio
Revenons à notre point de départ.
La BBC, Global et Bauer cherchent à développer leurs propres écosystèmes. Ils disposent de marques puissantes, de moyens importants et de millions d'auditeurs.
Leur stratégie a sa cohérence.
Mais on peut se demander si, à long terme, la multiplication des environnements propriétaires ne risque pas de renforcer le pouvoir des acteurs capables d'offrir une expérience plus universelle.
C'est tout le paradoxe de la fragmentation.
À court terme, chaque groupe peut avoir intérêt à conserver le maximum de consommation dans son propre environnement.
À long terme, cette stratégie peut contribuer à rendre l'offre globale moins accessible, et donc moins compétitive face à des services qui agrègent, recommandent et personnalisent des contenus d'origines multiples.
L'arrivée des assistants IA pourrait rendre cette contradiction encore plus sensible.
Car les nouveaux intermédiaires ne se contenteront peut-être plus de présenter les offres disponibles.
Ils pourraient également prendre une place croissante dans la décision de ce qui mérite d'être écouté.
La radio a longtemps organisé la rencontre entre un contenu et un public grâce à ses marques, ses programmateurs et ses animateurs.
Les plateformes ont déjà déplacé une partie de cette fonction vers leurs systèmes de recommandation.
L'IA pourrait à son tour modifier la manière dont cette rencontre s'organise.
La question stratégique devient alors beaucoup plus large que celle du bon lecteur audio.
Qui maîtrisera l'identification des contenus ?
Qui déterminera leur visibilité ?
Qui conservera la relation avec les utilisateurs ?
Qui disposera des données ?
Et, surtout, qui captera la valeur économique générée par cette nouvelle organisation de l'accès à l'audio ?
Si chaque groupe aborde ces questions isolément, l'industrie pourrait se retrouver dans une position structurellement défavorable face aux acteurs technologiques.
Si, en revanche, elle sait organiser une réponse collective sur les infrastructures, les standards et les conditions d'accès, elle peut améliorer son pouvoir de négociation sans renoncer à sa diversité.
Ce n'est pas une garantie de succès. Mais c'est, à mes yeux, une orientation industrielle beaucoup plus robuste.
La radio doit se fédérer pour rester visible, et se différencier pour rester désirable
Je ne crois donc ni aux forteresses individuelles comme modèle universel, ni à une grande maison commune qui absorberait toutes les marques.
Je crois à une troisième voie.
Une fédération des infrastructures, des standards et de la distribution, au service d'une concurrence éditoriale toujours plus forte.
La radio possède des atouts que les plateformes technologiques ne peuvent pas simplement reproduire : la proximité, la confiance, la relation humaine, la capacité à accompagner les moments de vie, le direct, la prescription éditoriale et l'ancrage dans les territoires.
C'est sur ces éléments qu'elle doit continuer à investir.
Mais ces avantages ne produiront de valeur que si les contenus restent facilement accessibles dans les environnements où se trouvent les auditeurs.
À l'heure où les interfaces se multiplient, où les usages se personnalisent et où les assistants IA pourraient devenir des points d'entrée majeurs vers l'information, la musique et le divertissement, l'industrie ne peut pas limiter son ambition à développer de meilleures applications individuelles.
Elle doit aussi se préoccuper de son accessibilité collective.
Le véritable enjeu n'est finalement pas de savoir si les auditeurs choisiront demain BBC Sounds, Global Player ou Rayo.
Il est de savoir si, lorsqu'ils exprimeront une envie d'information, de musique, de découverte ou de divertissement à leur assistant, celui-ci leur proposera encore naturellement une radio.
Et si cette radio sera identifiée, reconnue et justement valorisée.
Car le plus grand risque pour la radio n'est probablement pas que ses concurrents soient accessibles au même endroit.
C'est que toutes les radios deviennent progressivement invisibles dans des environnements qu'elles ne maîtrisent plus.
La radio a passé plus d'un siècle à construire des marques, des audiences, des habitudes et une relation singulière avec ses publics.
Elle aurait tort de croire que ces acquis lui garantissent automatiquement une place dans les interfaces de demain.
L'industrie doit continuer à se concurrencer pour produire les meilleurs contenus. Mais elle gagnerait à coopérer beaucoup plus fortement pour garantir que ces contenus restent accessibles, découvrables et identifiables.
C'est une question de compétitivité. De souveraineté. Et, au-delà, de pérennité.
Concurrents sur les contenus. Alliés sur l'accès.
La formule peut sembler simple. Sa mise en œuvre est évidemment beaucoup plus complexe.
Je peux en témoigner à travers mon expérience au sein de maRadio.be, le consortium belge qui réunit radiodiffuseurs publics et privés autour d'une ambition commune : renforcer collectivement l'accessibilité, la distribution et la visibilité de la radio.
Depuis l'origine, cette philosophie est au cœur du projet. Les radios peuvent être de redoutables concurrentes sur les audiences, les contenus et les marchés publicitaires, tout en partageant la conviction qu'elles ont intérêt à unir leurs forces lorsqu'il s'agit de défendre leur place dans l'écosystème audio.
Sur le principe, l'adhésion est largement partagée. Chacun comprend l'intérêt d'une démarche collective, la nécessité de mutualiser certaines infrastructures et l'importance de parler d'une seule voix face aux grands acteurs technologiques.
Mais entre le consensus sur les principes et leur traduction opérationnelle, il existe parfois un fossé considérable.
Car dès qu'il faut passer à l'implémentation, les équilibres deviennent plus délicats. Les priorités stratégiques ne sont pas toujours les mêmes, les calendriers divergent, les moyens mobilisables diffèrent et les intérêts particuliers peuvent reprendre le dessus sur l'ambition commune. Ce qui paraissait évident autour d'une table de gouvernance devient autrement plus compliqué lorsqu'il faut arbitrer, investir, décider et déployer.
C'est toute la difficulté — mais aussi tout l'intérêt — d'un consortium public-privé : faire converger des acteurs qui partagent un objectif sectoriel sans nécessairement partager les mêmes modèles économiques, les mêmes contraintes ni les mêmes horizons de décision.
Cette expérience m'a conforté dans une conviction : le véritable défi de la coopération sectorielle n'est pas tant de parvenir à s'accorder sur une vision que de se donner collectivement les moyens de la mettre en œuvre.
Une fédération ne se mesure pas uniquement à la qualité de ses intentions, ni même à la solidité de ses accords de principe. Elle se mesure à sa capacité à transformer ces accords en décisions, en investissements et en réalisations concrètes.
Et c'est probablement là que se situe le principal défi pour l'industrie radiophonique européenne dans les prochaines années.
Cette conviction ne date pas d'aujourd'hui. En 2024, je défendais déjà cette approche dans un article consacré à l'avenir de la radio par la coopétition, à la suite d'une rencontre avec les équipes de NGroup. Les enjeux que j'identifiais alors — découvrabilité, accessibilité, innovation technologique et coopération entre acteurs publics et privés — sont devenus encore plus déterminants avec l'émergence de l'IA.
Car à l'ère de l'IA, c'est peut-être précisément cette capacité à faire front commun sans renoncer à ses différences — mais surtout à passer de l'intention à l'action — qui déterminera la place de la radio dans l'écosystème audio de demain.